장애인고용부담금 환급 가능? 대법원 판결과 2025·2026년 세법 개정 핵심 정리
장애인고용부담금 대법원 판결 이후,
환급 기회와 혼동되기 쉬운 세법 개정 핵심 정리
안녕하세요.
대한민국 1등 장애인 HR 솔루션
전문기업 브이드림입니다.
최근 장애인고용부담금과 관련하여 대법원 판결과 세법 개정에 따른 혼동으로
기업 재무·인사 담당자분들의 관심이 높아지고 있습니다.
이번 글에서는실제 판결 및 법 개정 내용을 기반으로 핵심 사항만 정리해드립니다.
[과거분] 대법원 판결 – 부담금 ‘손금 인정’ 가능 (단 2024년 까지)
최근 대법원은 장애인고용부담금이 제재적 성격이 아닌 공과금 성격에 해당한다고 판단하며 손금(비용)으로
인정하는 것이 타당하다는 취지의 판결을 내렸습니다.
이에 따라 기업은 과거 신고분 중 과다 납부한 법인세에
대해 경정청구를 통해 환급을 신청할 수 있는 가능성이 열렸습니다.
? 일반적으로 최근 5년 이내 신고분이 대상!
? 기한이 임박한 연도는 빠른 검토가 필요!
[미래분] 2024년 세법 개정 – 2025년 부터 다시 ‘손금 불산입’ 명확화
다만, 이후 세법이 개정되면서 상황이 달라졌습니다.
정부는 2024년 말 법인세법을 개정하여 관련 규정을 정비하였습니다.
? 2025년 귀속분(2026년 신고분)부터는 장애인고용부담금이
다시손금으로 인정되지 않는 방향이 명확 해졌습니다.
※핵심 정리※
과거분 → 환급 가능성 존재 (2019년~2024년)
미래분 → 비용 인정 검토 필요 (2025년~)
구조로 이해하시는 것이 정확합니다
기업이 반드시 고려해야 할 Point
이번 이슈는 단순 환급에 그치지 않습니다.
기업 입장에서는 아래 3가지 항목을 함께 고려해야 하는 상황입니다.
-
매년 증가하는 장애인고용부담금
-
비용 인정 제한에 따른 법인세 부담
-
중장기 재무 리스크
실질적인 대응 전략은 구조 개선 = 직접 고용
일시적인 환급과 별개로, 근본적인 대응은 부담금 자체를 줄이는 방향에서 시작됩니다.
그 핵심은 바로장애인 직접 고용 뿐 입니다.
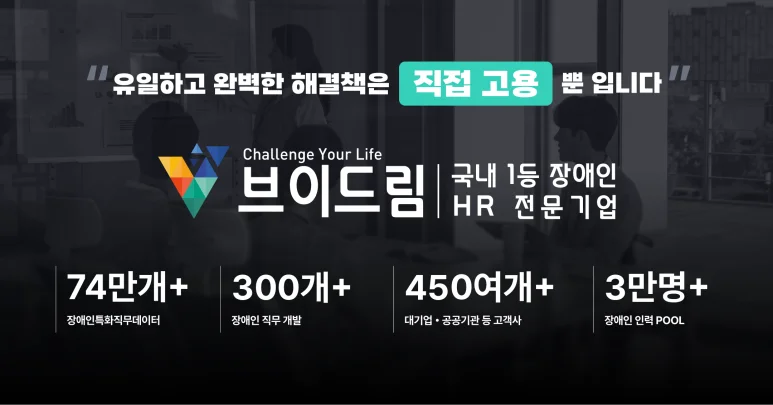
[브이드림의 장애인 고용 솔루션]
브이드림은 기업이 안정적으로 장애인 고용을 실현할 수 있도록 체계적인 솔루션을 제공하고 있습니다.
초기 인프라 구축 부담 최소화
채용부터 운영까지 통합 관리
기업 환경에 맞는 맞춤형 설계
이를 통해 기업은 부담금 리스크를 관리하면서
지속 가능한 ESG 경영을 실현할 수 있습니다
과거분 → 환급 검토 필요
미래분 → 구조적 대응 필요
세무 환경이 변화하는 지금, 보다 전략적인 접근이 필요한 시점입니다.


